Salario en especie
El salario en especie retribuye con bienes o servicios en vez de dinero. Qué cuenta como tal, qué límites existen y cómo tributa exactamente cada caso.
En este artículo, vamos a explicarte qué es el salario en especie, sus tipos y beneficios, y cómo implementarlo de manera efectiva en tu empresa.
¿Qué es el salario en especie?
El salario en especie es parte de la retribución que recibe una persona trabajadora, no en dinero, sino en bienes, servicios o ventajas que puede usar para su beneficio personal.
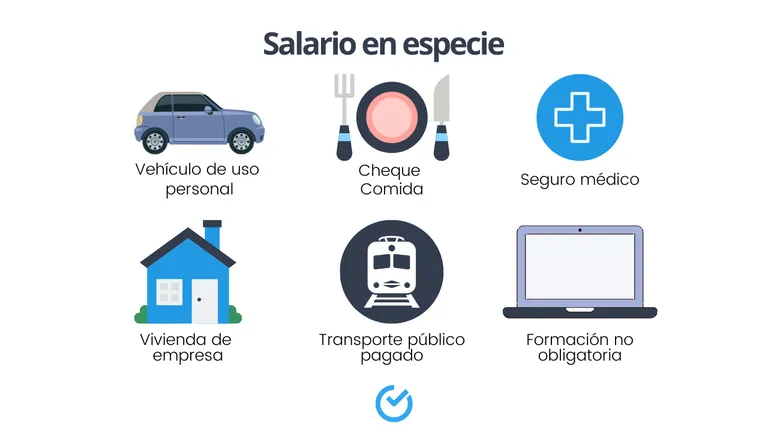
👉 Ejemplo: una empresa que ofrece coche de uso personal, cheques comida o seguro médico privado, está pagando una parte del salario en especie.
Lo que debes tener claro como empresa:
No sustituye al salario íntegro en dinero.
Tiene un límite legal: no puede superar el 30 % del salario total bruto.
Tributa y cotiza igual que el salario monetario.
Debe figurar de forma clara en la nómina y estar justificado por contrato o acuerdo colectivo.
Características del salario en especie
Antes de ofrecerlo, es importante conocer las reglas del juego. Estas son las principales características legales y prácticas del salario en especie:
No puede sustituir totalmente el salario en dinero
Según el Estatuto de los Trabajadores (art. 26.1), el salario debe pagarse, al menos en parte, en dinero.
El salario en especie no puede superar el 30 % del salario bruto total.
Es obligatorio cotizarlo y tributarlo
Cotiza a la Seguridad Social igual que el resto del salario.
Tributa en IRPF, salvo excepciones parciales (como cheques comida o seguros de salud hasta ciertos límites).
⚠️ Importante: debe figurar claramente en la nómina, con el valor estimado del bien o servicio.
Debe ser aceptado por la persona trabajadora
No puede imponerse de forma unilateral.
Lo habitual es que esté recogido en: El contrato de trabajo Un acuerdo individual O el convenio colectivo
💡 Consejo: documenta siempre por escrito la aceptación del beneficio.
Tiene finalidad retributiva
Solo se considera salario en especie si es una contraprestación por el trabajo realizado.
Si el beneficio es para facilitar el trabajo (por ejemplo, portátil o móvil de empresa solo para uso profesional), no se considera salario en especie.
Tipos de salario en especie
El salario en especie se puede presentar de diversas maneras, y es fundamental que los empleadores conozcan las opciones disponibles para personalizar los beneficios según las necesidades de su equipo. Algunos de los tipos más comunes incluyen:
Vehículos: Ofrecer coches de empresa es una manera popular de compensar a los empleados, especialmente en roles que requieren movilidad constante.
Asistencia médica: Planes de salud adicionales o seguros médicos son muy valorados por los empleados y pueden mejorar su bienestar general.
Formación y desarrollo: Proporcionar recursos para la formación profesional demuestra un compromiso con el crecimiento del empleado.
Vales y descuentos: Ofrecer vales para restaurantes, gimnasios o tiendas puede ser un gran incentivo que mejora la calidad de vida del empleado.
Conocer estas opciones permite a los empleadores adaptar sus paquetes de compensación a las preferencias de su equipo, lo que sin duda puede incrementar la lealtad hacia la empresa.
¿Cuál es la cuantía de las retribuciones en especie?
La ley permite que una parte del salario se pague en especie, pero con un límite claro y obligatorio: 👉 no puede superar el 30 % del salario total bruto anual. Esto quiere decir que al menos el 70 % del salario debe pagarse en dinero.
¿Cómo se calcula ese 30 %?
Concepto | Importe (€) |
|---|---|
Salario bruto anual total | 30.000 € |
30 % máximo en especie | 9.000 € |
70 % mínimo en dinero | 21.000 € |
👉 En este caso, la empresa podría ofrecer hasta 9.000 € en especie (seguros, coche, tickets, etc.), pero nunca más de eso.
Reglas clave que debes tener en cuenta
El límite del 30 % aplica sobre la base salarial bruta, no sobre el neto.
El valor del beneficio debe reflejar su valor real de mercado.
Se calcula de forma anual, pero debe prorratearse en cada nómina mensual.
No afecta al cumplimiento del SMI en dinero: el salario monetario nunca puede estar por debajo del mínimo interprofesional vigente.
⚠️ En 2025, el SMI es de 1.184 € brutos mensuales en 14 pagas. Esto no puede cubrirse con salario en especie.
El salario en especie en la nómina
El salario en especie debe estar perfectamente detallado en la nómina mensual del trabajador o trabajadora, al igual que el resto de conceptos salariales.
✅ Requisitos básicos:
Debe reflejar el valor económico del beneficio recibido.
Debe especificarse el concepto del beneficio (ej. “Seguro médico privado” o “Vehículo de uso personal”).
Debe formar parte de la base de cotización a la Seguridad Social.
También influye en el cálculo del IRPF retenido.
¿En qué parte de la nómina aparece el salario en especie?
El salario en especie puede aparecer en dos apartados de la nómina, dependiendo del tipo de documento o software utilizado:
En las percepciones salariales
Suele aparecer en el bloque de “Percepciones salariales” junto al salario base, pluses, pagas extras, etc. Se indica como una retribución en especie, con su descripción y cuantía.
Ejemplo:
Seguro médico privado → 41,67 €
Coche de empresa → 150,00 €
En las deducciones (cuando se descuenta del salario en metálico)
Cuando el beneficio ha sido anticipado por la empresa y se descuenta del salario monetario, puede aparecer también como deducción.
⚠️ ¡Ojo! Esto no elimina su condición de salario: sigue cotizando y tributando.
🧾 Ejemplo de cómo se ve en una nómina:
Concepto | Importe (€) |
|---|---|
Salario base | 1.200,00 |
Plus transporte | 100,00 |
Seguro médico (retribución en especie) | 50,00 |
Total devengado | 1.350,00 |
Y más abajo:
Concepto de deducción | Importe (€) |
|---|---|
Retención IRPF | 90,00 |
Seguridad Social | 75,00 |
Base de cotización incluye especie | ✔️ |
Cotización del salario en especie
El salario en especie forma parte de la base de cotización a la Seguridad Social, al igual que el salario en dinero. Esto significa que la empresa debe aplicar las mismas retenciones y aportaciones que con el resto de conceptos salariales.
¿Qué implica esto para la empresa?
Aumenta la base de cotización del trabajador o trabajadora.
Se deben calcular y pagar las cuotas correspondientes: Contingencias comunes Formación profesional Desempleo FOGASA MEI (Mecanismo de Equidad Intergeneracional) Cuota de solidaridad (si aplica en 2025 a sueldos más altos)
👉 Ejemplo: Si el salario en especie de un empleado es de 200 €/mes, esos 200 € se suman a su base de cotización mensual.
¿Cómo se incluye en la base de cotización?
El salario en especie debe valorarse económicamente y sumarse a la base, incluso si el trabajador no recibe ese dinero directamente.
Casos habituales:
Beneficio | ¿Cotiza? | Notas |
|---|---|---|
Cheque comida | ✅ Sí | Cotiza salvo importe exento (hasta 11 €/día) |
Seguro médico privado | ✅ Sí | Cotiza el valor que supere los 500 €/año por persona |
Vivienda proporcionada por la empresa | ✅ Sí | Cotiza el valor de mercado |
Formación no obligatoria | ✅ Sí | Cotiza íntegramente si es voluntaria y personal |
Vehículo de uso personal | ✅ Sí | Cotiza el valor proporcional de uso personal |
Desde las últimas reformas:
El salario en especie también se incluye en el cálculo del MEI, que en 2025 ha aumentado ligeramente su porcentaje de cotización (según edad del trabajador).
Para sueldos altos, también puede verse afectado por la cuota de solidaridad si supera la base máxima de cotización.
Ver todos los términos
- Ausencia injustificadaQué es una ausencia injustificada, qué dice el Estatuto de los Trabajadores y cómo actuar como empresa. Guía práctica para España.
- Cesión ilegal de trabajadoresHay cesión ilegal cuando una empresa presta trabajadores sin ser una ETT. Los indicios que mira la Inspección de Trabajo, los riesgos y las multas.
- Digitalización empresasDigitalizar no es comprar software, es cambiar cómo trabajas. Por dónde empezar, qué procesos dan más retorno y qué gana el negocio con ello.
- Ética empresarialLa ética empresarial se ve en las decisiones diarias, no en el código impreso. Qué implica, cómo se traduce en la práctica y dónde suele fallar.
- FTEEl FTE o equivalente a tiempo completo mide tu plantilla en jornadas completas. Descubre qué es, cómo calcularlo en España y para qué sirve.
- Inducción de personalLa inducción de personal es la primera semana bien planificada. Qué cubrir cada día, quién se encarga y qué se olvida en casi todas las empresas.
- Jornada completaJornada completa en España: sigue siendo 40 horas, no 37,5. Cuántas horas son, salario, límites legales y cómo gestionarla por turnos.
- OffboardingEl offboarding ordena la salida: documentos, equipo, accesos y entrevista final. El proceso completo y una checklist para no dejarte nada por el camino.
- OnboardingEl proceso de onboarding puede mejorar el rendimiento, la satisfacción y la retención para tener empleados más felices y productivos.
- Personal laboralQué es el personal laboral, qué tipos existen y en qué se diferencia de un funcionario. Definición y normativa según el Estatuto de los Trabajadores.
- Work life balanceEn un negocio por turnos el equilibrio lo decide el cuadrante, no los extras. Qué significa aquí de verdad y qué puede cambiar realmente la empresa.
- Workforce managementEl workforce management une planificación, fichaje y ausencias en un proceso. Qué resuelve en la práctica y por dónde conviene empezar si es nuevo para ti.
No hay términos que coincidan con tu búsqueda.
Centro de ayuda
Respuestas, guías y soluciones a problemas en un mismo sitio. Todo lo que necesitas para sacarle más partido a Shiftbase.
Contacto
¿Tienes una duda o te has atascado? Nuestro equipo de soporte te ayuda por chat, correo o teléfono, y rápido.
Demo
Ve Shiftbase en acción en una demo personal, sin compromiso y adaptada a cómo tu equipo hace cuadrantes, registra horas y gestiona ausencias.