Remote Work Compliance: Steuerrisiken bei der Zeiterfassung vermeiden
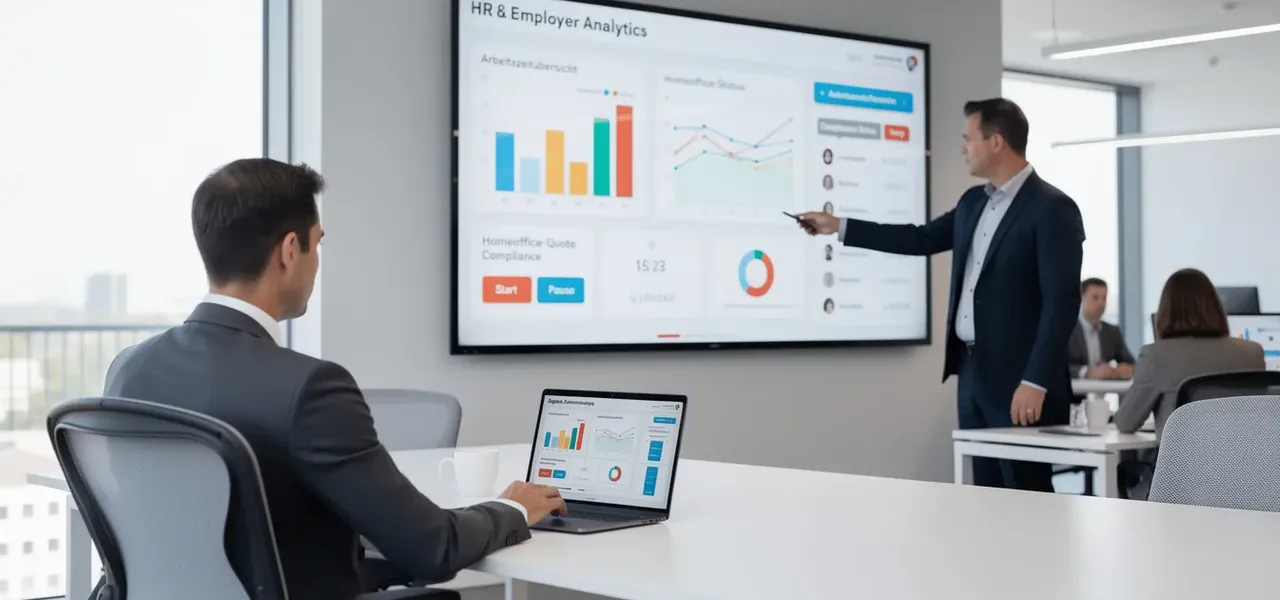
Remote Work ist längst Alltag – doch viele Unternehmen unterschätzen die steuerlichen Folgen. Remote Work Compliance bedeutet, mobile Arbeit so zu organisieren, dass arbeits-, steuer- und sozialversicherungsrechtliche Vorschriften eingehalten werden. Besonders bei Grenzgängern oder dauerhaftem Arbeiten im Ausland kann eine fehlerhafte Zeiterfassung schnell zu Steuernachzahlungen oder Betriebsstättenrisiken führen.
Wer Mitarbeitende flexibel arbeiten lässt, muss gleichzeitig wissen: Wo wird gearbeitet – und wie lange?
Was bedeutet Remote Work Compliance konkret?
Remote Work Compliance umfasst alle Maßnahmen, mit denen Unternehmen sicherstellen, dass:
Arbeitszeiten korrekt erfasst werden
Arbeitsorte dokumentiert sind
steuerliche Meldepflichten eingehalten werden
Sozialversicherungsregeln berücksichtigt werden
keine unbeabsichtigte Betriebsstätte im Ausland entsteht
In Deutschland ist die Pflicht zur systematischen Arbeitszeiterfassung seit dem BAG-Urteil von 2022 klar definiert. Gleichzeitig greifen internationale Regelungen wie das OECD-Musterabkommen oder EU-Verordnungen zur Sozialversicherung.
Warum Remote Work zum steuerlichen Risiko werden kann
1️⃣ Das Betriebsstättenrisiko (§ 12 AO)
Wenn Mitarbeitende regelmäßig aus einem anderen Land arbeiten, kann dort eine steuerliche Betriebsstätte entstehen.
Beispiel: Ein Vertriebsmitarbeiter arbeitet dauerhaft aus Österreich und schließt Verträge ab. Das Unternehmen könnte dort steuerpflichtig werden.
Rechtsgrundlage:
§ 12 Abgabenordnung
OECD-Musterabkommen (Art. 5)
2️⃣ Grenzgänger-Regelungen
Zwischen Deutschland und Ländern wie der Schweiz oder Frankreich gelten spezielle Abkommen.
Wichtige Punkte:
Die 183-Tage-Regel
Homeoffice-Tage zählen steuerlich mit
Sonderregelungen aus der Corona-Zeit sind ausgelaufen
Ein häufiger Irrtum: „Solange der Vertrag deutsch ist, bleibt alles in Deutschland steuerpflichtig.“ → Das stimmt so nicht.
3️⃣ Sozialversicherung & A1-Bescheinigung
Laut EU-Verordnung 883/2004 gilt:
Arbeitet eine Person mehr als 25 % im Wohnsitzstaat, kann die Sozialversicherungspflicht dort entstehen.
Für Homeoffice gibt es seit dem 1. Juli 2023 eine Ausnahme: Nach dem EU-Rahmenübereinkommen zur grenzüberschreitenden Telearbeit kann die Sozialversicherung im Staat des Arbeitgebers bleiben, solange weniger als 50 % der Arbeitszeit im Wohnsitzstaat im Homeoffice geleistet werden. Das gilt nur auf Antrag und nur zwischen Staaten, die das Übereinkommen unterzeichnet haben, darunter Deutschland, Österreich, Frankreich und die Schweiz.
Offizielle Quelle: EUR-Lex: Verordnung (EG) Nr. 883/2004
Ohne saubere Zeiterfassung ist diese 25%-Grenze kaum belegbar.
Zeiterfassung als Schlüssel zur Remote Work Compliance
Viele Unternehmen arbeiten noch mit:
Excel-Listen
manuellen Einträgen
fehlender Standort-Dokumentation
Das Problem: Bei einer Betriebsprüfung musst du belegen können, wer wann wo gearbeitet hat, und das gelingt mit verstreuten Listen selten.
Welche Daten sind steuerlich relevant?
Konkreter Arbeitsort
Anzahl der Tage pro Land
Vertragsstatus
Arbeitszeitumfang
Tätigkeitsschwerpunkt
Compliance-Bereich | Risiko | Lösung |
|---|---|---|
Steuerrecht | Betriebsstätte | Standortbasierte Zeiterfassung |
Sozialversicherung | Falsche Beitragspflicht | Dokumentation der 25%-Grenze |
Arbeitsrecht | Bußgelder | Digitale Arbeitszeiterfassung |
Betriebsprüfung | Nachzahlungen | Nachvollziehbare Nachweise |
Mit Shiftbase erfasst du Arbeitszeiten per App oder Browser, und du legst fest, an welchen Orten gestempelt werden darf. Die Arbeitstage pro Land solltest du für Steuer und Sozialversicherung trotzdem gesondert festhalten, zum Beispiel über eine Genehmigung pro Auslandsaufenthalt.
Typische Fehler bei Remote Work Compliance
Keine klare Remote-Work-Policy
Arbeitsort wird nicht dokumentiert
HR und Finance arbeiten isoliert
Steuerliche Beratung erfolgt zu spät
Grenzgänger-Regelungen werden falsch interpretiert
Gerade im Mittelstand fehlen oft klare Prozesse.
Remote Work Compliance Guide: Schritt-für-Schritt
Schritt 1: Remote-Work-Policy definieren
Klare Regeln zu:
Erlaubten Ländern
Maximalen Homeoffice-Tagen
Genehmigungsprozessen
Schritt 2: Steuerliche Risikoanalyse durchführen
Gemeinsam mit Steuerberatung prüfen:
Betriebsstättenrisiko
Doppelbesteuerung
Sozialversicherungspflicht
Schritt 3: Standortbezogene Zeiterfassung einführen
Digitale Lösungen ermöglichen:
Transparente Arbeitszeitkonten
Länderreports
Export für Steuerberatung
Schritt 4: Regelmäßige Compliance-Prüfung
Mindestens einmal jährlich:
183-Tage-Grenze prüfen
25%-Regel evaluieren
A1-Bescheinigungen aktualisieren
Vorteile sauberer Remote Work Compliance
Vermeidung von Steuernachzahlungen
Schutz vor Bußgeldern
Planungssicherheit
Transparenz für Mitarbeitende
Internationale Skalierbarkeit
Fazit: Remote Work braucht klare Regeln
Flexible Arbeit ist gekommen, um zu bleiben. Doch ohne strukturierte Remote Work Compliance entstehen schnell steuerliche und sozialversicherungsrechtliche Risiken.
Der entscheidende Hebel ist Transparenz – und die beginnt bei einer sauberen, digitalen Zeiterfassung.
Möchtest du Remote Work sauber dokumentieren? Mit Shiftbase erfassen deine Mitarbeitenden ihre Arbeitszeit per App oder Browser, Arbeitszeitkonten laufen automatisch mit, und du behältst auch verteilte Teams im Blick. Teste Shiftbase 14 Tage kostenlos.
Häufig gestellte Fragen
Das hängt vom jeweiligen Doppelbesteuerungsabkommen ab. Oft gelten 183 Tage als Orientierungswert.
Wenn Mitarbeitende dauerhaft im Ausland tätig sind und dort unternehmerische Funktionen ausüben.
Excel ist zulässig, solange die Einträge vollständig und nachvollziehbar sind. Für Remote Work reicht es trotzdem selten: Excel hält nicht fest, wo gearbeitet wurde, und bei einer Betriebsprüfung brauchst du genau diese Angabe.
Fehlende Nachweise können zu Steuernachzahlungen und Bußgeldern führen.
Arbeitet jemand 25 % oder mehr im Wohnsitzstaat, kann die Sozialversicherung dorthin wechseln (Verordnung (EG) Nr. 883/2004). Für Homeoffice gibt es seit Juli 2023 eine Ausnahme: Nach dem EU-Rahmenübereinkommen zur Telearbeit bleibt es auf Antrag bei der Sozialversicherung im Staat des Arbeitgebers, solange weniger als 50 % im Wohnsitzstaat gearbeitet wird.
Beke schreibt für Shiftbase über Dienstplanung, Zeiterfassung und alles, was die Personalplanung leichter macht. Sie übersetzt den Alltag von Teamleitern in praktische Tipps, die sofort weiterhelfen.
Personalkosten senken in der Hochsaison: Tipps für Gastronomie & Co.
Personalkosten in der Hochsaison kontrollieren: Überstunden vermeiden, Saisonkräfte effizient einsetzen, Personalkostenquote halten mit Tipps & Beispielen.
Mindestlohn 2027 in Gastronomie und Handel
14,60 € pro Stunde ab Januar 2027: was die Erhöhung im Restaurant und im Laden kostet, welche Minijobs und Festgehälter du anpassen musst und wie du den Dienstplan umstellst.
Forecasting: Personalbedarf aus Umsatz & Reservierungen ableiten
Personalbedarf intelligent planen: Wie du mit Umsatzdaten und Reservierungen präzise Prognosen erstellst und Kosten senkst.