Minijob
Minijob 2026: Verdienstgrenze 603 €, Arbeitgeberabgaben (ca. 31 %), RV-Pflicht ab Juli 2026 und Zeiterfassungspflicht. Mit Checkliste für Arbeitgeber.
Minijobber sind das Rückgrat des flexiblen Personaleinsatzes in Gastronomie, Einzelhandel, Pflege und Produktion. Gleichzeitig ist die geringfügige Beschäftigung eine der fehleranfälligsten Beschäftigungsformen - weil Verdienstgrenzen überschritten werden, Rentenversicherungspflichten missverstanden werden oder die Zeiterfassungspflicht ignoriert wird. Dieser Artikel gibt Arbeitgebern die aktuellen Zahlen, Pflichten und Fallstricke für 2026.
Minijob in Deutschland – Einordnung aus Arbeitgebersicht
Ein Minijob (geringfügige Beschäftigung) ist ein Arbeitsverhältnis, bei dem das monatliche Arbeitsentgelt regelmäßig eine gesetzlich festgelegte Verdienstgrenze nicht überschreitet. Ab Januar 2026 beträgt diese Grenze 603 € pro Monat. Minijobber sind weitgehend sozialversicherungsfrei, haben aber dieselben arbeitsrechtlichen Ansprüche wie reguläre Arbeitnehmende - inklusive Mindestlohn, Urlaub und Entgeltfortzahlung im Krankheitsfall.
Gesetzliche Grundlagen
Rechtsgrundlage | Inhalt | Bedeutung für Minijob |
|---|---|---|
§ 8 SGB IV | Definition geringfügige Beschäftigung, Verdienstgrenze | Kerngrundlage - Grenze 603 €/Monat ab 2026 |
§ 6 SGB VI | Rentenversicherungsbefreiung | Ab 1. Juli 2026 abgeschafft - alle Minijobber RV-pflichtig |
§ 249b SGB V | Pauschaler Krankenversicherungsbeitrag des Arbeitgebers (13 %) | AG-Pflicht |
§ 172 Abs. 3 SGB VI | Pauschaler Rentenversicherungsbeitrag des Arbeitgebers (15 %) | AG-Pflicht |
§ 17 MiLoG | Aufzeichnungspflicht Beginn, Ende, Dauer der Arbeitszeit | Gilt für alle Minijobber in bestimmten Branchen |
§ 3 BUrlG | Urlaubsanspruch proportional zur Wochenarbeitstage | Gilt vollständig für Minijobber |
§ 3 EFZG | Entgeltfortzahlung im Krankheitsfall | Gilt ab dem 1. Tag der Beschäftigung |
Verdienstgrenze und Stundenkontingent 2026
Die Verdienstgrenze ist dynamisch - sie wird automatisch angepasst, wenn der gesetzliche Mindestlohn steigt. Ab Januar 2026 gilt:
Parameter | Wert 2026 |
|---|---|
Monatliche Verdienstgrenze | 603 € |
Gesetzlicher Mindestlohn | 13,90 €/Stunde |
Maximale Stunden/Monat (bei Mindestlohn) | ca. 43,4 Stunden |
Maximale Stunden/Woche (bei 4,33 Wochen) | ca. 10 Stunden |
Midijob-Übergangsbereich ab | 603,01 € bis 2.000 €/Monat |
Wichtig: Überschreitet das Entgelt die 603-€-Grenze auch nur einmalig in einem Monat, rutscht der Minijobber in den Midijob- oder Regelarbeitsverhältnis-Bereich - mit voller Sozialversicherungspflicht. Ausnahme: gelegentliche und nicht vorhersehbare Überschreitungen (max. 3x im Jahr) bleiben unschädlich.
Abgaben für Arbeitgeber - die genauen Zahlen
Das ist der meistgesuchte Punkt für Arbeitgeber in der Budgetplanung:
Abgabe | Prozentsatz | Rechtsgrundlage |
|---|---|---|
Pauschale Krankenversicherung | 13 % | |
Pauschale Rentenversicherung | 15 % | |
Umlage U1 (Krankheit) | ca. 1,0 % | AAG |
Umlage U2 (Mutterschaft) | ca. 0,3 % | AAG |
Insolvenzgeldumlage | ca. 0,06 % | SGB III |
Lohnsteuer pauschal | 2 % | § 40a EStG |
Gesamt ca. | ca. 31 % |
Beispielrechnung: Minijobber verdient 500 € brutto/Monat → Arbeitgeberkosten: 500 € × 1,31 ≈ 655 € gesamt
Hinweis: Arbeitnehmer können zusätzlich eigene Rentenversicherungsbeiträge leisten (Aufstockung auf den vollen RV-Beitrag von 18,6 %). Seit Juli 2026 ist dies keine Option mehr, sondern Pflicht.
Wichtigste Änderung 2026: Ende der Rentenversicherungsbefreiung
Ab dem 1. Juli 2026 wird die Möglichkeit zur Befreiung von der Rentenversicherungspflicht nach § 6 SGB VI für Minijobber abgeschafft.
Was das bedeutet:
Alle Minijobber, die bisher von der RV befreit waren, werden automatisch RV-pflichtig
Der Arbeitnehmeranteil beträgt die Differenz zwischen dem AG-Pauschalbeitrag (15 %) und dem vollen RV-Beitragssatz (18,6 %) = 3,6 % vom Arbeitnehmer
Bei 500 € Verdienst: AN zahlt 500 × 0,036 = 18 € RV-Beitrag
Bestehende Befreiungserklärungen verlieren ab 1. Juli 2026 ihre Wirkung
Was Arbeitgeber jetzt tun müssen:
Alle bestehenden Befreiungserklärungen dokumentieren
Minijobber bis spätestens Juni 2026 über die Änderung informieren
Lohnabrechnungssystem ab Juli 2026 auf RV-Pflicht umstellen
Meldungen an die Minijob-Zentrale entsprechend aktualisieren
Arten von Minijobs
Geringfügig entlohnter Minijob
Das klassische Modell - monatliches Entgelt unter 603 €, unbefristetes Arbeitsverhältnis. Abwicklung über die Minijob-Zentrale. Sozialversicherungsabgaben pauschal vom Arbeitgeber.
Kurzfristige Beschäftigung
Zeitlich begrenzt auf maximal 3 Monate oder 70 Arbeitstage pro Kalenderjahr. Keine Verdienstgrenze - aber Gelegenheitscharakter muss gegeben sein (keine Beschäftigung, die regelmäßig wiederkehrt). Typisch für Ernte, Saisongeschäft, Messepersonal.
Merkmal | Geringfügig entlohnt | Kurzfristig |
|---|---|---|
Verdienstgrenze | 603 €/Monat | Keine |
Zeitgrenze | Keine | 3 Monate oder 70 Arbeitstage/Jahr |
Berufsmässigkeit | Egal | Darf nicht berufsmässig sein |
KV-Umlage AG | 13 % | Nein |
RV-Umlage AG | 15 % | Nein |
Lohnsteuer pauschal | 2 % | 25 % |
Arbeitsrechtliche Ansprüche von Minijobbern
Minijobber haben dieselben grundlegenden arbeitsrechtlichen Ansprüche wie Vollzeitkräfte:
Anspruch | Gilt für Minijobber? | Besonderheit |
|---|---|---|
Mindestlohn (13,90 €) | Ja | Unbedingt - Unterschreitung = Ordnungswidrigkeit |
Gesetzlicher Urlaub | Ja | Anteilig nach Wochenarbeitstagen |
Entgeltfortzahlung Krankheit | Ja | Ab dem 1. Tag |
Mutterschutz | Ja | Vollständig |
Elternzeit | Ja | Vollständig |
Kündigungsschutz | Ja | Nach KSchG ab 6 Monaten in Betrieben > 10 MA |
Gleichbehandlung | Ja | § 4 TzBfG - kein Benachteiligungsverbot |
Zeiterfassungspflicht für Minijobber
Die Aufzeichnungspflicht nach § 17 MiLoG gilt für alle Branchen, in denen das Mindestlohngesetz besondere Dokumentationspflichten vorsieht (Gastronomie, Einzelhandel, Baugewerbe, Fleischindustrie u. a.) sowie generell nach BAG-Beschluss 2022.
Pflichtinhalt der Aufzeichnung:
Beginn der Arbeitszeit
Ende der Arbeitszeit
Dauer der Pausen
Aufbewahrung: mindestens 2 Jahre
Risiken ohne Dokumentation:
Bußgelder bis 30.000 € bei Zollkontrolle (§ 21 MiLoG)
Nachzahlung von Mindestlohndifferenzen
Beweislastumkehr bei Arbeitszeitstreitigkeiten
Shiftbase Software zur Verwaltung von Minijobbern
Viele Betriebe setzen heute auf integrierte Lösungen für:
Dienstplanung
Zeiterfassung
Lohnabrechnungsvorbereitung
Shiftbase bietet beispielsweise:
Automatisierte Stundenaufstellungen
Nachvollziehbare Auswertungen
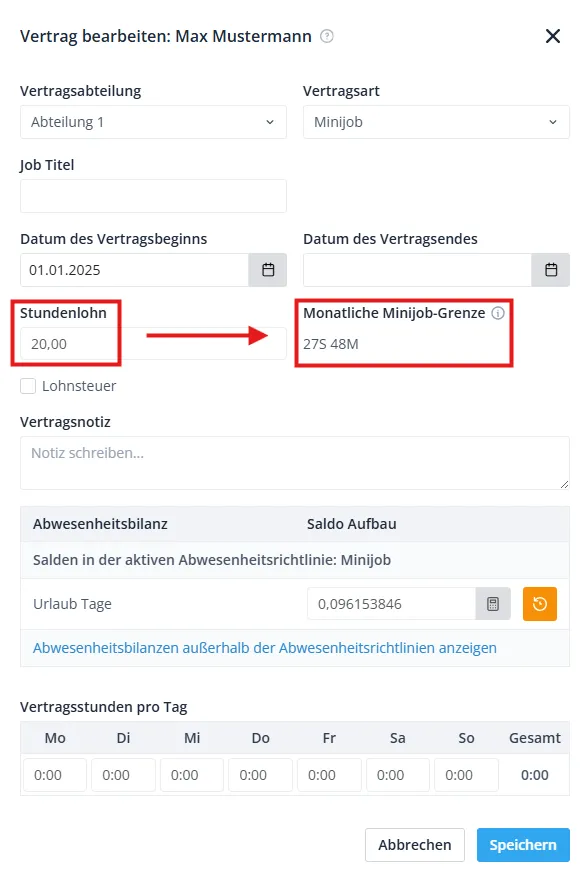
Klare Kontrolle über die 603-Euro-Grenze
Transparenz für Mitarbeitende über die App
ℹ️ Tipp für Betriebe mit Minijobbern
Ein neues Feature zur einfacheren Verwaltung von Minijobbern in Shiftbase ist bald verfügbar. Erste hilfreiche Infos gibt es schon jetzt 🚀 --> Minijobber in Shiftbase verwalten
Häufige Fehler und wie du sie vermeidest
Fehler | Risiko | Lösung |
|---|---|---|
Verdienstgrenze überschritten | Wechsel inMidijob - volle SV-Pflicht entsteht rückwirkend | Monatliche Saldenprüfung im Lohnsystem |
Keine Zeiterfassung | Bußgelder bis 30.000 €, Nachzahlungen | Digitale Zeiterfassung mit automatischer Grenzwarnung |
RV-Befreiung nicht aktualisiert (ab Juli 2026) | Fehlbeitrag, Nachzahlungen an DRV | Systeme bis Juni 2026 umstellen, AN informieren |
Urlaubsanspruch nicht berechnet | Nachzahlungsanspruch | Urlaub anteilig nach Arbeitstagen berechnen |
Fehlende Meldung an Minijob-Zentrale | Ordnungswidrigkeit | Anmeldung vor dem ersten Arbeitstag |
Kurzfristig als geringfügig angemeldet | Falscher Beitragssatz | Beschäftigungsart klar vor Beginn klären |
Fazit
Minijobs sind flexibel, kostengünstig und in vielen Branchen unverzichtbar - aber sie sind keine Grauzone ohne Pflichten. Die Verdienstgrenze, die Zeiterfassungspflicht, die korrekten Abgaben und ab Juli 2026 die neue Rentenversicherungspflicht erfordern aktives Management. Wer das digital abbildet, reduziert Fehler und vermeidet teure Nachzahlungen.
Shiftbase verwaltet Minijobber mit automatischer Stundenkontrolle, Grenzschwellen-Warnung bei Annäherung an die 603-€-Grenze und lückenloser Zeiterfassung nach MiLoG. Jetzt 14 Tage kostenlos testen.
Häufig gestellte Fragen
Maximal 603 € pro Monat. Die Grenze ist dynamisch und wird automatisch angepasst, wenn der Mindestlohn steigt. Bei einem Mindestlohn von 13,90 € entspricht das ca. 43,4 Stunden pro Monat.
Die größte Änderung kommt zum 1. Juli 2026: Die Möglichkeit zur Befreiung von der Rentenversicherungspflicht wird abgeschafft (§ 6 SGB VI). Alle Minijobber werden automatisch RV-pflichtig. Der Arbeitnehmeranteil beträgt 3,6 % des Bruttolohns.
Zu den Bruttokosten kommen ca. 31 % Arbeitgeberabgaben hinzu: 13 % KV-Pauschale, 15 % RV-Pauschale, 2 % Lohnsteuer pauschal und ca. 1,4 % Umlagen. Bei einem Verdienst von 500 € entstehen Gesamtkosten von ca. 655 €.
Ja. Der Urlaubsanspruch ist anteilig nach der Anzahl der Wochenarbeitstage zu berechnen. Eine Minijobberin mit 2 Arbeitstagen pro Woche hat Anspruch auf 8 Urlaubstage pro Jahr (bei gesetzlichem Mindesturlaub).
Einmalige und unvorhersehbare Überschreitungen (max. 3x pro Jahr) sind unschädlich. Bei regelmäßiger Überschreitung entsteht eine versicherungspflichtige Beschäftigung mit voller Sozialversicherungspflicht - rückwirkend ab dem ersten Überschreitungsmonat.
Ja. Die Zeiterfassungspflicht nach § 17 MiLoG gilt für alle Minijobber in den betroffenen Branchen sowie generell nach BAG 2022. Beginn, Ende und Pausen müssen täglich aufgezeichnet und 2 Jahre aufbewahrt werden.
Workforce-Management-Tools wie Shiftbase bieten Schichtplanung, Zeiterfassung und Datenexporte für die Lohnabrechnung in einem System.
Alle Begriffe ansehen
- Buddy PunchingWas ist Buddy Punching? Bedeutung, Risiken & Lösungen für Arbeitgeber in Gastronomie, Pflege & Einzelhandel. Jetzt informieren.
- DoppelschichtDoppelschicht: Definition, gesetzliche Grenzen nach dem Arbeitszeitgesetz, 11-Stunden-Ruhezeit, Risiken und rechtssichere Umsetzung in der Praxis.
- Elektronische Arbeitsunfähigkeitsbescheinigung (eAU)Elektronische Arbeitsunfähigkeitsbescheinigung: Gesetz, Pflicht seit 2023, Ablauf & typische Probleme – verständlich für Arbeitgeber erklärt.
- GehaltsvorschussEin Gehaltsvorschuss zahlt einen Teil des Lohns vor dem Termin aus. Wie die Verrechnung läuft, was du schriftlich festhältst und welche Risiken bleiben.
- HinterbliebenengeldHinterbliebenengeld: Anspruch, Höhe, Beispiele & Tipps für Arbeitgeber bei Todesfällen im Unternehmen – kompakt & verständlich erklärt.
- HöchstarbeitszeitHöchstarbeitszeit Deutschland: 8/10 Stunden täglich, 48 Stunden wöchentlich. ArbZG-Reform 2026, Ausnahmen, Bussgelder und Schichtplanung für Arbeitgeber.
- LohnkostenLohnkosten umfassen Bruttolohn, Arbeitgeberanteile und Umlagen. Wie du sie berechnest und an welchen Stellschrauben du realistisch drehen kannst.
- SabbaticalEin Sabbatical ist eine längere bezahlte oder unbezahlte Auszeit. Welche Modelle es gibt, was in die Vereinbarung gehört und wie du vertrittst.
- Time to FillTime to Fill misst die Tage von der Ausschreibung bis zur Zusage. Die Formel, ein realistischer Vergleichswert und die Stellen, die wirklich bremsen.
- Time to HireTime to Hire zählt ab der Bewerbung, nicht ab der Ausschreibung. Wie du sie berechnest, wo genau der Unterschied liegt und wie du sie verkürzt.
- Work from Anywhere (WFA)Work from Anywhere erklärt: Vorteile, rechtliche Vorgaben & Tools für Arbeitgeber, die ihren Mitarbeitenden flexibles Arbeiten ermöglichen.
- Work-Life-BalanceWork-Life-Balance im Schichtbetrieb steht und fällt mit dem Dienstplan. Welche Maßnahmen wirklich etwas bringen und welche nur schön klingen.
Keine Begriffe gefunden.
Hilfecenter
Antworten, Anleitungen und Lösungen bei Problemen an einem Ort. Alles, was du brauchst, um mehr aus Shiftbase zu holen.
Kontakt
Hast du eine Frage oder kommst du nicht weiter? Unser Support-Team hilft dir per Chat, E-Mail oder Telefon, und zwar schnell.
Demo
Sieh dir Shiftbase in einer persönlichen Demo an, unverbindlich und zugeschnitten darauf, wie dein Team Dienstpläne macht, Zeiten erfasst und Abwesenheiten regelt.