Hauptbeschäftigung
Die Hauptbeschäftigung ist das versicherungspflichtige Arbeitsverhältnis. Wie du sie vom Minijob abgrenzt, was du meldest und welche Pflichten folgen.
Geschrieben von: Diana Tran
Als Arbeitgeber ist es entscheidend, den Begriff der Hauptbeschäftigung zu verstehen, um Arbeitsverhältnisse korrekt einzuordnen und gesetzliche Anforderungen zu erfüllen. Eine wichtige Folge der Hauptbeschäftigung sind die rechtlichen Konsequenzen, die sich aus der gleichzeitigen Ausübung mehrerer Beschäftigungen beim selben Arbeitgeber ergeben.
Was bedeutet Hauptbeschäftigung?
Hauptbeschäftigung bezeichnet das primäre Arbeitsverhältnis einer Person, in dem sie die meiste Zeit verbringt und üblicherweise den Hauptteil ihres Einkommens erzielt. Diese Form der Beschäftigung unterscheidet sich von Nebenjobs oder geringfügigen Beschäftigungen, wie Minijobs, durch Umfang und sozialversicherungsrechtliche Konsequenzen. Ein Arbeitnehmer, der in einer Hauptbeschäftigung steht, unterliegt der Sozialversicherungspflicht, was bedeutet, dass Beiträge zur Kranken-, Renten-, und Arbeitslosenversicherung automatisch abgeführt werden. Eine geringfügige Beschäftigung kann neben einem Hauptberuf ausgeübt werden, wobei es wichtig ist, die sozialversicherungs- und steuerrechtlichen Implikationen zu beachten, insbesondere wenn beide Tätigkeiten für denselben oder verschiedene Arbeitgeber ausgeübt werden.
Für Arbeitgeber spielt die korrekte Klassifizierung von Beschäftigungsverhältnissen eine wichtige Rolle, insbesondere wenn es um die Einhaltung von gesetzlichen Bestimmungen geht. Bei der Hauptbeschäftigung sind beispielsweise andere Regelungen bezüglich der Lohnsteuer und der Sozialversicherungsbeiträge zu beachten als bei einem Minijob. Dies betrifft auch die Beitragsbemessungsgrenzen und die damit verbundenen Pauschalabgaben, die bei geringfügigen Beschäftigungen anfallen können.
Die Abgrenzung zwischen Haupt- und Nebenbeschäftigung ist besonders relevant, wenn Arbeitnehmer mehrere Arbeitsverhältnisse gleichzeitig ausüben. Hier muss genau geprüft werden, welche Tätigkeit als Haupt- und welche als Nebenbeschäftigung einzustufen ist, um rechtliche Klarheit für alle Beteiligten zu schaffen und Konformität mit dem Steuerrecht und der Sozialversicherung sicherzustellen.
Indem du als Arbeitgeber diese Unterscheidungen verstehst und korrekt anwendest, kannst du sowohl deine Pflichten erfüllen als auch deinen Mitarbeitenden Sicherheit und Transparenz in ihren Arbeitsverhältnissen bieten.
Unterscheidung zwischen Haupt- und Nebenbeschäftigung
Hauptbeschäftigung | |
|---|---|
✓ Zentrale Tätigkeit zur Sicherung des Lebensunterhalts | ✓ Zusätzlicher Job neben der Hauptbeschäftigung |
✓ In der Regel unbefristet und regelmäßig ausgeübt | ✓ Meist geringfügig (Minijob) oder kurzfristig |
✓ Hauptquelle des Einkommens | ✓ Dient als Ergänzung zum Haupteinkommen |
✓ Voll sozialversicherungspflichtig → Kranken-, Renten-, Pflege- und Arbeitslosenversicherung | ✓ Sozialversicherungsfrei bei Einhaltung der Geringfügigkeitsgrenzen |
✓ Wird i. d. R. dem ersten Beschäftigungsverhältnis zugeordnet | ✓ Muss Arbeitgeber offengelegt und ggf. genehmigt werden |
✓ Hat Vorrang bei Arbeitszeitregelungen | ✓ Darf Hauptjob zeitlich und inhaltlich nicht beeinträchtigen |
✓ Arbeitslohn wird bei mehreren Anstellungen zusammengefasst | ✓ Arbeitslohn bei Minijobs unterliegt speziellen Regelungen |
Tipp für Arbeitgeber:
Überprüfe bei jeder zusätzlichen Tätigkeit eines Mitarbeitenden:
Liegt eine Hauptbeschäftigung bereits vor?
Wird die Geringfügigkeitsgrenze (2026: 603 €, ab 1. Januar 2027: 633 €) eingehalten?
Ist die Nebentätigkeit mit dem Hauptjob vereinbar (z. B. keine Überschreitung der zulässigen Arbeitszeit nach ArbZG)?
Nur so vermeidest du Risiken wie Bußgelder, Nachzahlungen oder Verstöße gegen das Arbeitsrecht. Minijobber können sich auf Antrag von der Rentenversicherungspflicht befreien lassen; für die Hauptbeschäftigung gibt es diese Möglichkeit nicht.
Regelungen für Minijobs und Hauptbeschäftigung
Minijobs gelten als geringfügige Beschäftigungen und bieten Flexibilität sowohl für Arbeitnehmer als auch Arbeitgeber. Die Regelungen für Minijobs neben einer Hauptbeschäftigung oder ohne eine solche sind spezifisch und müssen genau beachtet werden, um Konformität mit den sozialversicherungsrechtlichen und steuerlichen Vorschriften sicherzustellen. Die ständige Rechtsprechung des Bundessozialgerichts spielt hierbei eine wichtige Rolle, da sie die Bedingungen für die sozialversicherungsrechtliche Beurteilung solcher Tätigkeiten bei demselben Arbeitgeber erläutert.
Beschäftigungen bei einem zweiten Arbeitgeber, auch als ‘Arbeitgeber B’ bezeichnet, erfordern besondere Aufmerksamkeit hinsichtlich der lohnsteuer- und sozialversicherungsrechtlichen Behandlung. Der Arbeitnehmer muss bei ‘Arbeitgeber B’ angemeldet werden, und es sind pauschale Beiträge zur Sozialversicherung abzuführen. Zudem ist die lohnsteuerliche Beurteilung dieser Beschäftigung entscheidend, um sicherzustellen, dass alle gesetzlichen Vorgaben eingehalten werden.
Wie viele Minijobs darf man haben mit Hauptbeschäftigung?
Arbeitnehmer mit einer sozialversicherungspflichtigen Hauptbeschäftigung dürfen grundsätzlich nur einen Minijob sozialversicherungsfrei ausüben. Dieser erste Minijob bleibt beitragsfrei in der Kranken-, Pflege- und Arbeitslosenversicherung, solange der monatliche Verdienst die Minijob-Grenze von 603 Euro (2026; ab 1. Januar 2027: 633 Euro) nicht überschreitet.
Was passiert bei mehreren Minijobs?
Nimmt ein Arbeitnehmer neben seiner Hauptbeschäftigung mehr als einen Minijob auf, wird nur der zuerst aufgenommene Minijob als geringfügige Beschäftigung anerkannt. Alle weiteren Minijobs werden sozialversicherungspflichtig und mit dem Einkommen der Hauptbeschäftigung zusammengerechnet.
Wichtig für Arbeitgeber:
Der Arbeitnehmer muss über weitere Beschäftigungen Auskunft geben.
Überschreitungen der zulässigen Arbeitszeit gemäß Arbeitszeitgesetz (ArbZG) müssen geprüft werden.
Bei fehlerhafter Beurteilung drohen Nachzahlungen und Bußgelder.
📌 Mit dem Mindestlohn-Rechner kannst du dein Monatsgehalt basierend auf deinem Stundenlohn und der Arbeitszeit ermitteln.
Darf man 2 Minijobs haben ohne Hauptbeschäftigung?
Ja, das ist möglich. Wer keine Hauptbeschäftigung hat, darf mehrere Minijobs gleichzeitig ausüben. Geringfügig bleiben sie aber nur, solange der gesamte monatliche Verdienst aus allen Minijobs zusammen 603 Euro (Stand 2026) nicht überschreitet.
Sobald die kombinierte Verdienstgrenze überschritten wird:
Werden alle Minijobs sozialversicherungspflichtig,
und gelten nicht mehr als geringfügige Beschäftigungen.
Eine Anmeldung zur Kranken-, Renten-, Pflege- und Arbeitslosenversicherung ist dann erforderlich.
Tipp für Beschäftigte:
Auch bei mehreren Minijobs sollte ein Beschäftigungsverhältnis klar als Haupttätigkeit definiert werden, insbesondere wenn es regelmäßig ausgeübt wird und den überwiegenden Teil des Einkommens ausmacht.
Darf man 2 Minijobs haben neben einer Hauptbeschäftigung?
Grundsätzlich ja, aber mit Einschränkungen. Neben einer Hauptbeschäftigung darf man zwei Minijobs ausüben, doch nur einer davon bleibt sozialversicherungsfrei. Der zweite Minijob wird mit der Hauptbeschäftigung zusammengerechnet und unterliegt der Sozialversicherungspflicht.
Beispiel:
Erster Minijob (bis 603 € monatlich): sozialversicherungsfrei, außer Rentenversicherung
Minijob (zusätzlich): sozialversicherungspflichtig
Zu beachten:
Ein Minijob beim selben Arbeitgeber wie die Hauptbeschäftigung gilt nicht als eigener Minijob, sondern wird mit der Hauptbeschäftigung zusammengerechnet.
Die Arbeitszeiten aus allen Jobs werden zusammengerechnet; das Arbeitszeitgesetz erlaubt im Durchschnitt höchstens 48 Stunden pro Woche.
Auch steuerrechtlich kann die Kombination zu Änderungen führen, etwa bei der Lohnsteuerklasse oder Steuererklärungspflicht.
Midijob und Hauptbeschäftigung
Ein Midijob wird definiert als eine Beschäftigung, bei der das Einkommen zwischen 603,01 Euro und 2.000 Euro liegt (2026). Diese Beschäftigungsform ist sozialversicherungspflichtig, allerdings mit reduzierten Beiträgen. Für Personen mit einer Hauptbeschäftigung bietet der Midijob eine Möglichkeit, zusätzliches Einkommen zu erzielen, wobei jedoch die Gesamteinkünfte aus Hauptbeschäftigung und Midijob für die Berechnung der Sozialversicherungsbeiträge zusammengefasst werden.
Bei der lohnsteuer- und sozialversicherungsrechtlichen Behandlung von Beschäftigungen bei Arbeitgeber C ist es wichtig zu beachten, dass der Arbeitgeber C die Mitarbeiterin bei der Krankenkasse anmeldet. Die lohnsteuerliche Beurteilung für die Beschäftigung bei Arbeitgeber C erfolgt ebenfalls durch den Arbeitgeber, der sicherstellt, dass alle gesetzlichen Vorgaben eingehalten werden.
Diese Regelungen sind von zentraler Bedeutung, um die korrekte Abführung von Steuern und Sozialversicherungsbeiträgen zu gewährleisten und um sicherzustellen, dass Arbeitnehmer und Arbeitgeber ihre Rechte und Pflichten vollständig verstehen und einhalten. Im Rahmen der rechtlichen Kontexte ist es wichtig zu beachten, dass bei unterschiedlichen Betrieben des gleichen Arbeitgebers, etwa in Bezug auf Minijobs, besondere Regelungen gelten können.
Besondere Arbeitsverhältnisse neben der Hauptbeschäftigung
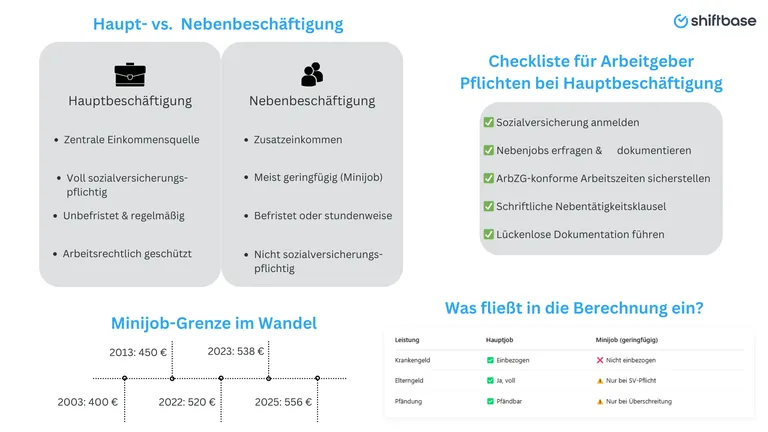
Neben der regulären Hauptbeschäftigung können verschiedene Formen von Zusatzbeschäftigungen bestehen, die spezifische Regelungen und Auswirkungen auf sozialversicherungsrechtliche Leistungen haben. Hier ein Überblick über einige besondere Konstellationen:
Einige Beispiele für verschiedene Szenarien und Fallstudien, in denen die Regelungen für Minijobs in Bezug auf den gleichen Arbeitgeber und verschiedene Arbeitgeber erklärt werden, sind:
Beispiel 1: Ein Arbeitnehmer hat einen Minijob bei demselben Arbeitgeber, bei dem er auch seine Hauptbeschäftigung ausübt. Hier gelten besondere Regelungen hinsichtlich der Sozialversicherungspflicht.
Beispiel 2: Ein Arbeitnehmer hat mehrere Minijobs bei verschiedenen Arbeitgebern. In diesem Fall müssen die Verdienste aus den Minijobs zusammengerechnet werden, um die Sozialversicherungspflicht zu bestimmen.
Beispiel 3: Ein Arbeitnehmer hat eine Hauptbeschäftigung und zusätzlich einen Minijob bei einem anderen Arbeitgeber. Hierbei ist zu beachten, dass der Minijob sozialversicherungsfrei bleibt, solange die Verdienstgrenze nicht überschritten wird.
Diese Beispiele veranschaulichen die Anwendung der Regelungen in verschiedenen Situationen und geben dir eine klare Vorstellung davon, wie die Regelungen angewendet werden.
Thema | Regelung / Hinweis |
|---|---|
🔗 Krankengeld bei Minijob und Hauptbeschäftigung | Das Krankengeld wird nur aus dem sozialversicherungspflichtigen Einkommen der Hauptbeschäftigung berechnet. Einkommen aus einem pauschal versteuerten Minijob bleibt unberücksichtigt. |
⏱️ Kurzfristige Beschäftigung neben Hauptbeschäftigung | Kurzfristige Jobs (max. 3 Monate oder 70 Arbeitstage im Jahr) sind sozialversicherungsfrei, unabhängig vom Bestehen einer Hauptbeschäftigung, solange sie nicht berufsmäßig ausgeübt werden. Arbeitgeber müssen die Zeitgrenzen genau überwachen, um Sozialversicherungspflicht zu vermeiden. |
👶 Elterngeld bei Minijob und Hauptbeschäftigung | Elterngeld richtet sich nach dem Nettoeinkommen der letzten 12 Monate vor der Geburt. Auch Einkommen aus einem Minijob zählt dazu. |
💰 Pfändung bei Hauptbeschäftigung und Minijob | Jedes Arbeitseinkommen ist für sich pfändbar, soweit es über der Pfändungsfreigrenze liegt. Auf Antrag kann das Vollstreckungsgericht Haupt- und Minijob-Einkommen zusammenrechnen (§ 850e Nr. 2 ZPO). |
Diese speziellen Regelungen verdeutlichen die Notwendigkeit, als Arbeitgeber und Arbeitnehmer stets über die aktuellen gesetzlichen Vorschriften informiert zu sein und diese korrekt anzuwenden, um finanzielle Nachteile oder rechtliche Probleme zu vermeiden.
Konsequenzen für den Arbeitnehmer
Wenn eine Haupt- und Nebenbeschäftigung nicht korrekt voneinander abgegrenzt oder gemeldet wird, kann das auch für den Arbeitnehmer erhebliche Konsequenzen haben, sowohl finanzieller als auch rechtlicher Natur. Eine der häufigsten Folgen ist die Nachforderung von Sozialversicherungsbeiträgen. Wird eine eigentlich sozialversicherungspflichtige Tätigkeit fälschlicherweise als Minijob deklariert, kann es bei einer Betriebsprüfung zu rückwirkenden Beitragsforderungen kommen. Diese können unter Umständen auch den Arbeitnehmer betreffen, insbesondere wenn Vorsatz oder grobe Fahrlässigkeit nachgewiesen wird.
Zudem besteht das Risiko, dass der Arbeitnehmer den Versicherungsschutz verliert, etwa in der gesetzlichen Kranken- oder Rentenversicherung. Bei einem nicht korrekt gemeldeten Beschäftigungsverhältnis kann im Schadensfall, etwa bei einem Arbeitsunfall, der Versicherungsträger Leistungen ganz oder teilweise verweigern.
Ein weiteres Problem entsteht, wenn durch mehrere Beschäftigungen die zulässige Höchstarbeitszeit gemäß Arbeitszeitgesetz überschritten wird. Da mehrere Beschäftigungen beim gleichen Arbeitgeber sozialversicherungsrechtlich als ein einheitliches Beschäftigungsverhältnis betrachtet werden, müssen die Löhne aus beiden Beschäftigungen miteinander verrechnet werden. Dies gilt insbesondere, wenn eine geringfügige Beschäftigung neben einem Hauptarbeitsverhältnis ausgeübt wird.
Auch steuerrechtliche Konsequenzen sind möglich, etwa wenn mehrere Einkommen zusammen versteuert werden müssen, aber eine fehlerhafte Lohnsteuerklasse oder nicht gemeldete Nebeneinkünfte vorliegen.
Darüber hinaus kann es zur Abmahnung oder sogar Kündigung kommen, wenn eine Nebenbeschäftigung ohne Zustimmung oder entgegen vertraglicher Regelungen ausgeübt wird, insbesondere dann, wenn sie den Hauptjob beeinträchtigt oder gegen Treuepflichten gegenüber dem Arbeitgeber verstößt. Arbeitnehmer sollten deshalb stets offen mit ihrem Arbeitgeber kommunizieren, alle Beschäftigungen korrekt angeben und sich im Zweifelsfall beraten lassen, um finanzielle und rechtliche Nachteile zu vermeiden.
Pflichten des Arbeitgebers
Die Hauptbeschäftigung eines Mitarbeiters bringt für Arbeitgeber eine Reihe gesetzlicher Verpflichtungen mit sich. Um rechtlich auf der sicheren Seite zu bleiben und korrekte Sozialabgaben zu gewährleisten, sollten Unternehmen folgende Punkte unbedingt beachten:
Eine Befreiung von bestimmten Versicherungspflichten kann nur durch einen entsprechenden Antrag erteilt werden.
📝 Anmeldung bei den Sozialversicherungsträgern
Arbeitgeber müssen jede Hauptbeschäftigung fristgerecht bei der zuständigen Krankenkasse melden. Diese Anmeldung löst die Pflicht zur Abführung von Beiträgen an:
Krankenversicherung
Rentenversicherung
Pflegeversicherung
Arbeitslosenversicherung
Hinweis: Versäumnisse können zu Nachzahlungen und Bußgeldern führen. Nach ständiger Rechtsprechung des Bundessozialgerichts gelten mehrere Beschäftigungen beim selben Arbeitgeber als ein einheitliches Beschäftigungsverhältnis; die Entgelte werden zusammengerechnet.
🔍 Prüfung weiterer Beschäftigungen
Vor der Einstellung sollte geprüft werden, ob bereits eine andere Beschäftigung besteht. Ein wichtiger Grundsatz hierbei ist, die Regelungen und Prinzipien zu beachten, die für Minijobs gelten, insbesondere in Bezug auf die gleichzeitige Ausübung von Haupt- und Nebenbeschäftigungen beim gleichen Arbeitgeber. Ziel ist es:
Arbeitszeitüberschreitungen nach ArbZG zu vermeiden
Vertragskonflikte zu erkennen (z. B. Wettbewerbsverbote)
Nebenjobs korrekt abzugrenzen
📂 Dokumentationspflichten
Eine saubere Dokumentation aller Beschäftigungsverhältnisse schützt vor Nachweispflichten im Prüfungsfall:
Arbeitsvertrag mit Hauptbeschäftigung
Erklärung über bestehende Nebenjobs
Lückenlose Arbeitszeitnachweise
Werden mehrere geringfügige Beschäftigungen bei demselben Arbeitgeber betrieben, ist von einem einheitlichen Beschäftigungsverhältnis auszugehen, was bedeutende steuerliche und sozialversicherungsrechtliche Konsequenzen hat. In der Lohnvorbereitung von Shiftbase gehen die erfassten Stunden als Export an das Lohnbüro, das die Meldungen an die Sozialversicherung übernimmt.
⏳ Einhaltung des Arbeitszeitgesetzes (ArbZG)
Nach dem ArbZG sind maximal 8 Stunden täglich erlaubt (10 Stunden mit Ausgleich). Das gilt arbeitszeitübergreifend, also auch bei mehreren Jobs. Aufnahmen zusätzlicher Beschäftigungen müssen daher sorgfältig überwacht werden.
Kontrolle der Gesamtarbeitszeit
Abstimmung mit anderen Arbeitgebern oder Mitarbeiterauskunft einholen
📢 Aufklärung & Kommunikation
Arbeitnehmer sollten vertraglich oder betrieblich zur Meldung von Nebenjobs verpflichtet werden. Dies schafft Transparenz und Rechtssicherheit. Besonders für die Arbeitnehmerin ist es wichtig, dass ihre Rolle und die rechtlichen Rahmenbedingungen klar definiert sind.
Nebenbeschäftigungsklausel im Vertrag
Hinweisblatt oder Betriebsvereinbarung zur Offenlegungspflicht
Zusammengefasst für Arbeitgeber:
✓ Pflicht | ✓ Ziel |
|---|---|
Sozialversicherung anmelden | Gesetzlich korrekt abrechnen |
Arbeitszeit und Nebenjobs prüfen | Überschreitungen vermeiden |
Dokumentieren | Transparenz & Nachweisfähigkeit |
ArbZG einhalten | Rechtssicherheit schaffen |
Mitarbeiter informieren | Risiken proaktiv vorbeugen |
Arbeitgeber können von der Minijob-Zentrale Informationen über zusätzliche Minijobs ihrer Angestellten erhalten.
Fazit: Hauptbeschäftigung richtig einordnen
Für Arbeitgeber ist die korrekte Einstufung einer Hauptbeschäftigung von zentraler Bedeutung. Sie bildet die Grundlage für die ordnungsgemäße Anmeldung bei den Sozialversicherungsträgern, die Einhaltung arbeitsrechtlicher Vorschriften und den Schutz vor finanziellen Risiken. Auch wenn Hauptberuf und Minijob in verschiedenen Betrieben desselben Arbeitgebers liegen, gelten sie als ein Beschäftigungsverhältnis. Entscheidend ist, ob es rechtlich derselbe Arbeitgeber ist.
Die Hauptbeschäftigung ist mehr als nur das „erste Arbeitsverhältnis“: Sie ist ausschlaggebend für Versicherungsbeiträge, steuerliche Pflichten und die Zulässigkeit von Nebenbeschäftigungen. Wer als Arbeitgeber hier sorgfältig prüft und dokumentiert, schafft Klarheit und minimiert das Risiko von Sanktionen.
Häufig gestellte Fragen
Ja, grundsätzlich ist dies erlaubt. Allerdings müssen die gesetzlichen Arbeitszeitgrenzen eingehalten und der Hauptarbeitgeber informiert werden.
Der Hauptarbeitgeber sollte sicherstellen, dass die Gesamtarbeitszeit des Mitarbeiters die gesetzlichen Höchstgrenzen nicht überschreitet und dass keine Interessenkonflikte entstehen.
Die Einkünfte aus der Nebenbeschäftigung können die Beitragsbemessungsgrenzen beeinflussen und sollten daher sowohl vom Haupt- als auch vom Nebenarbeitgeber korrekt gemeldet werden. Lohnzahlungen aus unterschiedlichen Beschäftigungsverhältnissen bei demselben Arbeitgeber müssen zusammengerechnet werden, was zur Anwendung der Sozialversicherung und der Lohnsteuer führt, unabhängig von der vertraglichen Gestaltung der Arbeitsverhältnisse.
Diana Tran war Senior Content Strategist bei Shiftbase und verantwortete den deutschsprachigen Markt. Über drei Jahre schrieb sie über Dienstplanung, Zeiterfassung, Abwesenheitsmanagement und die arbeitsrechtlichen Anforderungen in Deutschland, für Unternehmen, die ihre Personalprozesse rechtssicher und praxisnah aufstellen wollen.
Alle Begriffe ansehen
- ArbeitslohnArbeitslohn sind im Steuerrecht alle Einnahmen, die Beschäftigte aus ihrem Arbeitsverhältnis bekommen, in Geld oder als Sachleistung; auf ihn behält der Arbeitgeber die Lohnsteuer ein.
- ErschwerniszulageEine Erschwerniszulage ist ein Zuschlag zum Lohn für Arbeit unter außergewöhnlich belastenden Bedingungen wie Gefahr, Hitze, Kälte, Schmutz oder Lärm.
- FTE (Vollzeitäquivalent)FTE steht für Full-Time Equivalent, auf Deutsch Vollzeitäquivalent (VZÄ): Die Kennzahl rechnet die Arbeitszeit aller Beschäftigten in volle Stellen um, 1,0 FTE ist eine Vollzeitstelle.
- GehaltskürzungEine Gehaltskürzung ist die Senkung des vereinbarten Gehalts; einseitig darf der Arbeitgeber sie nicht vornehmen, nötig sind Zustimmung oder eine wirksame Änderungskündigung.
- LohnabrechnungDie Lohnabrechnung ist die Abrechnung in Textform, die Arbeitgeber bei jeder Lohnzahlung erteilen: Sie zeigt den Abrechnungszeitraum, wie sich das Brutto zusammensetzt, welche Abzüge anfallen und welcher Betrag ausgezahlt wird.
- NettolohnDer Nettolohn ist der Teil des Bruttolohns, der nach Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und den Arbeitnehmeranteilen zur Sozialversicherung übrig bleibt.
- PrämienlohnPrämienlohn ist eine Form des Leistungslohns: Mitarbeitende bekommen einen festen Grundlohn und zusätzlich eine Prämie, deren Höhe von einer messbaren Leistung wie Menge, Qualität oder Ersparnis abhängt.
- ProvisionEine Provision ist eine erfolgsabhängige Vergütung, die sich nach Umsatz oder abgeschlossenen Geschäften richtet, für Angestellte meist zusätzlich zu einem festen Gehalt.
- Retention Bonus (Halteprämie)Ein Retention Bonus, auf Deutsch Halteprämie oder Bleibeprämie, ist eine Prämie dafür, dass Mitarbeitende bis zu einem vereinbarten Stichtag im Betrieb bleiben.
- RüstzeitRüstzeit ist die Zeit, in der Beschäftigte sich und ihren Arbeitsplatz für die Arbeit vorbereiten oder danach aufräumen, vom Umkleiden bis zum Hochfahren der Kasse.
- SonderzahlungEine Sonderzahlung ist Geld, das der Arbeitgeber zusätzlich zum laufenden Lohn zahlt und das nicht für einen einzelnen Monat bestimmt ist, etwa Weihnachtsgeld, Urlaubsgeld, ein Bonus oder eine Zahlung zum Jubiläum.
- VerpflegungsmehraufwandVerpflegungsmehraufwand sind die Mehrkosten für Essen bei einer beruflichen Tätigkeit außerhalb von Wohnung und erster Tätigkeitsstätte; 2026 gelten im Inland Pauschalen von 14 € und 28 € pro Tag (§ 9 Abs. 4a EStG).
Keine Begriffe gefunden.
Hilfecenter
Antworten, Anleitungen und Lösungen bei Problemen an einem Ort. Alles, was du brauchst, um mehr aus Shiftbase zu holen.
Kontakt
Hast du eine Frage oder kommst du nicht weiter? Unser Support-Team hilft dir per Chat, E-Mail oder Telefon, und zwar schnell.
Demo
Sieh dir Shiftbase in einer persönlichen Demo an, unverbindlich und zugeschnitten darauf, wie dein Team Dienstpläne macht, Zeiten erfasst und Abwesenheiten regelt.